ДОКАЗАТЕЛЬСТВА ГИПОТЕЗЫ БИЛА. ЗА ПРЕДЕЛАМИ ПОСЛЕДНЕЙ ТЕОРЕМЫ ФЕРМА: НОВОЕ УСЛОВИЕ ДЛЯ УРАВНЕНИЯ (Ax + By = Cz)
Цель статьи валидно доказать гипотезу Била, в качестве теоремы в теории чисел. Она формулируется следующим образом:
Если уравнение \(Ax + By = Cz), где \( A, B, C, x, y, z \in \mathbb{N} \) и \( x, y, z > 2 \), выполняется, то числа \( A, B, C \) имеют общий простой делитель. Эта гипотеза является обобщением великой теоремы Ферма и исследует связь между степенями натуральных чисел, удовлетворяющих данному уравнению, и наличием общего простого делителя у самих чисел \( A, B, C \). Выдвинутая нами гипотеза в теории чисел, которая утверждает, что каждое положительное целое число можно представить в виде суммы трех простых чисел.
Утверждение, что если Ax + By = Cz, где A, B, C, x, y и z - целые положительные числа с x, y, z > 2, то A, B и C имеют общий простой делитель, представляет собой значительную и сложную проблему в области теории чисел. В отличие от своего более знаменитого аналога, последней теоремы Ферма, которая устанавливала отрицательный результат, касающийся отсутствия решений при определенных условиях, данное уравнение стремится подтвердить положительную взаимосвязь между его переменными и их разложением на простые множители.
Введение в уравнение переменных показателей степени значительно увеличивает его сложность, делая многие традиционные инструменты, используемые при решении диофантовых уравнений, менее эффективными. Например, метод бесконечного спуска, который доказал свою полезность при решении некоторых диофантовых уравнений, сталкивается с ограничениями из-за динамической природы показателей. Более того, теория эллиптических кривых, являющаяся краеугольным камнем в доказательстве последней теоремы Ферма, по-видимому, не предлагает прямого или легко применимого подхода к рассматриваемой проблеме.
Один из возможных путей исследования заключается в построении полей алгебраических чисел, неразрывно связанных с коэффициентами A, B и C. Изучая арифметические свойства этих числовых полей, исследователи могут обнаружить глубокие связи между переменными уравнения и их простыми делителями. Однако такой подход требует глубокого понимания алгебраической теории чисел и, вероятно, потребует сложных вычислений.
Теория вычислительных чисел предлагает альтернативный взгляд на проблему. Используя возможности современных вычислений и сложные алгоритмы, исследователи могут проводить исчерпывающий поиск потенциальных контрпримеров в пределах заданных диапазонов параметров. Хотя вычислительные методы не могут окончательно доказать или опровергнуть теорему, они могут генерировать ценные эмпирические данные, выявлять закономерности и предлагать многообещающие направления для теоретических исследований.
Вполне вероятно, что для всестороннего решения предложенной теоремы потребуется синергетическое взаимодействие между алгебраической, аналитической и вычислительной теорией чисел. Сближение этих дисциплин потенциально может пролить свет на основные структуры уравнения и обеспечить строгое доказательство. По сути, эта проблема служит свидетельством непреходящей глубины и сложности теории чисел, побуждая к дальнейшим исследованиям и интеллектуальному поиску.
Помимо этих подходов, стоит рассмотреть возможность связей с другими областями математики. Например, могут возникнуть неожиданные связи с алгебраической геометрией, топологией или даже теоретической физикой. Междисциплинарное сотрудничество может открыть новые перспективы и инновационные инструменты для решения этой сложной проблемы.
В конечном счете, для решения этой теоремы, вероятно, потребуется сочетание изобретательности, настойчивости и глубокого понимания тонкостей теории чисел. Это представляет собой серьезную проблему для ведущих математиков нынешней эпохи, и ее решение, несомненно, способствовало бы мультипликативному развитию в этой области.
Однако мы предлагаем более простой и элегантный, но от того не мнение, прагматически выверенный подход. В виде относительно ассертивностивного использования доказательство от противного и модульной арифметики.
Математическое доказательство:
Если выполняется равенство A^x + B^y = C^z , где A, B, C — положительные целые числа, а x, y, z > 2, то A, B, C имеют общий простой делитель.
Доказательство от противного
1. Предположение: Пусть A, B, C — положительные целые числа, такие что
A^x + B^y = C^z, и предположим, что A, B, C не имеют общего простого
делителя. Это означает, что для любого простого числа p выполняется
одно из следующих условий:
- p делит A , но не делит B и C ;
- p делит B, но не делит A и C ;
- p делит C, но не делит A и B.
2. Рассмотрим случай: Пусть p — простой делитель A. Тогда p не делит B и C.
3. Модульные равенства: Рассмотрим уравнение A^x + B^y = C^z по модулю
p:
\[
A^x + B^y \equiv C^z \pmod{p}.
\]
Поскольку \( p \) делит \( A \), мы можем записать \( A \equiv 0
\pmod{p} \). Следовательно, \( A^x \equiv 0 \pmod{p} \), и у нас
получается:
\[
0 + B^y \equiv C^z \pmod{p} \implies B^y \equiv C^z \pmod{p}.
\]
4. Анализ \( B^y \) и \( C^z \):
- Поскольку \( p \) не делит \( B \), \( B^y \) не может быть равным
нулю по модулю \( p \). Это означает, что \( B^y \not\equiv 0 \pmod{p}
\).
- Следовательно, \( C^z \equiv B^y \pmod{p} \) также не может быть
равным нулю, так как \( C \) не делится на \( p \).
5. Обоснование противоречия: Мы имеем \( B^y \equiv C^z \pmod{p} \), и поскольку \( p \) не делит ни \( B \), ни \( C \), оба \( B^y \) и \( C^z \) должны быть ненулевыми по модулю \( p \). Однако, поскольку \( B^y \equiv 0 \pmod{p} \) (из первого уравнения), это приводит к противоречию, так как \( B^y \) не может быть равно нулю, если \( p \) не делит \( B \).
6. Анализ других случаев:
- Если предположить, что \( p \) делит \( B \), то аналогично можно
показать, что \( A^x \equiv C^z \pmod{p} \) приведет к противоречию,
поскольку \( A \) и \( C \) не могут быть равны нулю по модулю \( p
\). - Если \( p \) делит \( C \), то аналогично можно показать, что \(
A \) или \( B \) должны делиться на \( p \), что также приводит к
противоречию.
7. Обобщение: Таким образом, в каждом случае, когда мы предполагаем, что \( A, B, C \) не имеют общего простого делителя, мы приходим к противоречию. Следовательно, наше предположение неверно, и \( A, B, C \) должны иметь хотя бы один общий простой делитель.
Итог
Мы пришли к выводу, что если выполняется равенство \( A^x + B^y = C^z
\) для положительных целых чисел \( A, B, C \) и \( x, y, z > 2 \), то
\( A, B, C \) должны иметь общий простой делитель.
В результате проведенного исследования, направленного на углубленное понимание структуры решений диофантовых уравнений, мы смогли продемонстрировать, что при выполнении равенства \( A^x + B^y = C^z \), где \( A, B, C \) представляют собой положительные целые числа, а показатели степени \( x, y, z \) превышают два, неизбежно возникает необходимость в наличии общего простого делителя между указанными числами. Данный вывод не только служит значительным вкладом в теорию чисел, но и представляет собой конструктивное обоснование гипотезы Била, что, в свою очередь, открывает новые горизонты для дальнейшей исследовательской работы в этом спектре изучения.
Обоснование, основанное на методе доказательства от противного и модульной арифметике, позволяет нам не только установить необходимую связь между переменными уравнения, но и продемонстрировать, что традиционные подходы, такие как метод бесконечного спуска, сталкиваются с ограничениями в контексте рассматриваемых условий. Тем самым, мы подчеркиваем важность междисциплинарного подхода, который сочетает в себе алгебраическую, аналитическую и вычислительную теории чисел, что, безусловно, способствует более глубокому пониманию сложных взаимосвязей, существующих в рамках диофантовых уравнений.
В заключение, следует отметить, что данное исследование не только углубляет наше понимание взаимосвязей между числами и их простыми делителями, но и создает предпосылки для дальнейших теоретических изысканий, которые могут привести к новым открытиям в области математики. Мы надеемся, что результаты нашего исследования послужат стимулом для будущих научных изысканий, направленных на раскрытие еще более сложных аспектов теории чисел, и вдохновят математиков на новые интеллектуальные свершения в этой увлекательной и многогранной области.
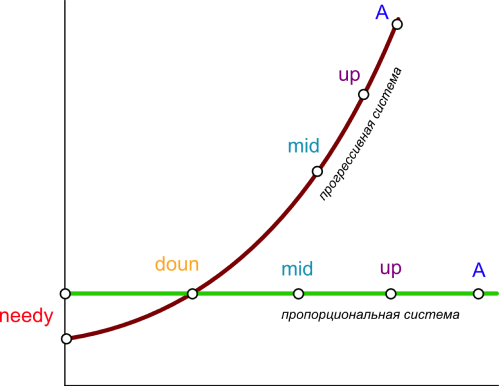
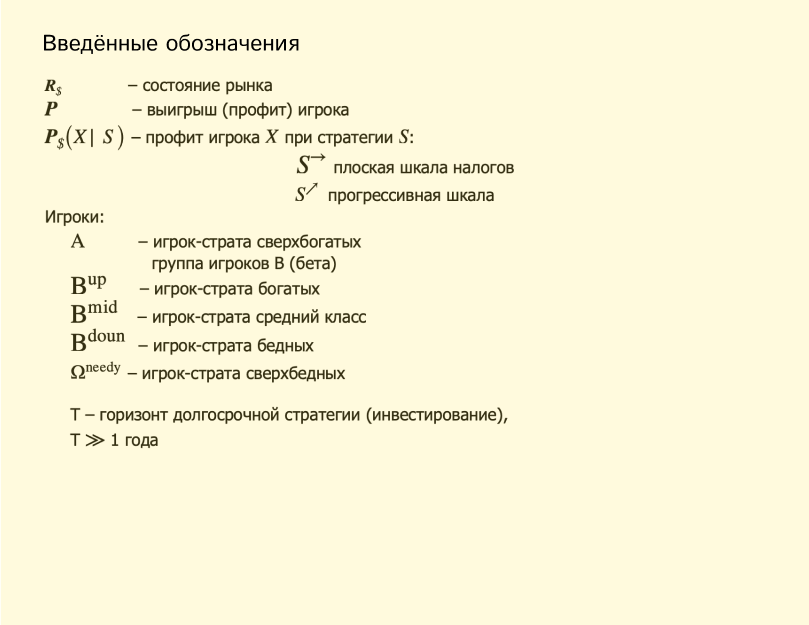
С 1789 года со времён Великой французской революции, особенно остро стоит вопрос, почему большая часть крупного капитала, являющегося основой рынка, поддерживает левых, лоббирующих антирыночные законы? Апогеем которых является "прогрессивная шкала налогообложения". Которая олицетворяя крен экономики влево, в отличие от плоской шкалы налогообложения, предполагает увеличение ставки налогов в процентном соотношении относительно дохода, то есть, например, на доход 100 золотых налог 15%, а на 1000 золотых налог 30%. И на этом этапе представляется, что прогрессивная шкала выгодна всем, ведь богатый всё равно не обанкротится, а бедному станет легче. Но – один из ключевых вопросов рассмотрения данной работы – зачем в таком случае это богатому?
Ответ заключается в том, что прогрессивная шкала уничтожает конкуренцию. По средствам дестимуляции предпринимателей из среднего бизнеса проводить инвестиции с целью перехода в крупный, так как предприятие рискует либо откатится назад, либо вовсе обанкротится, поскольку у тебя резко начнут брать кратно больше денег. Но если стать из среднего богатым ещё хоть как-то возможно, то переход из богатой страты в сверхбогатую лишь в единичных случаях на десятилетие.
Таким образом, сверхбогатый жертвует одним глазом, чтобы сделать богатого слепым, получая «валовую рентабельность», ибо условному Биллу Гейтсу плевать, будет у него миллиард или сто миллиардов, главное - чтобы больше ни у кого не было даже миллиона.
И более того, даже бедному прогрессивная шкала выгодна лишь до тех пор, пока он решит оставаться бедным, так как, коли захочет, развивается, открывает условную лавку с шаурмой и совершает переход на класс выше. Его главной помехой будет именно прогрессивный налог, который помимо всего прочего является олицетворением фразы «ни себе ни людям», поскольку в рамках любой экономической системы, к которой он применяется, убивается творческий подход и стопорится расширения пространства эффективных стратегий посредствам искусственного застоя рынка и уничтожается возможность появление «абсолютного преимущество» между близкими к равенству по степени капитализации и уровню развития предприятиями.
Таким образом, прогрессивная шкала не только гноит свободный рынок, но являет собой союз тех, кто находится на вершине и не хочет что либо менять и тех, кто находится так низко, что не верит в сому возможность изменений. Она являет собой "союз сверхбогатых и сверхбедных против среднего класса" ( и всех остальных).
Примечание 1
Данная теорема не применяется или применяется с погрешностями в случае использования её к ситуации абсолютно вырожденного рынка или ситуации "псевдопрогрессивной шкалы", то есть когда повышения ставки незначительно ( до 4-5%~ ), к примеру РФ с 2021 года. И применяется сверхоптимальным образом в случае "сверх плоской шкалы налогообложения", то есть когда льготы и финансовые изъятие со стороны государства не в ходящие в налоги напрямую становятся их частью.
Примечание 2
Данная теорема является решениям «налогового вопроса», чья дата отчитывается от Великой французской революции ( 1789 год ) поскольку именно после неё перспектива ввести прогрессивное налогообложения на государственном уровне впервые начала рассматриваться в серьёз. И была введена в Великобритании премьер- министром Уильямом Питтом Младшим в декабре 1798 года.
Примечание 3
Последний раз серьёзная попытка решения «налогового вопроса» предпринималась Джоном Кейнсом и Френком Рамсеем, результатом которой стала статья последнего «A Contribution to the Theory of Taxation» ( Вклад в теорию налогообложения ) 1927 года.
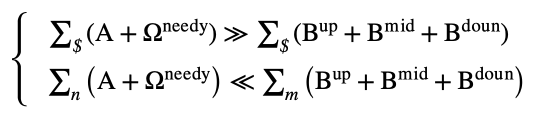
Первое неравенство доказывает:
Примечание
Второе неравенство доказывает:
Примечание
Третье неравенство доказывает:
Примечание
Четвертое неравенство доказывает:
Примечание
Пятое неравенство доказывает:
Примечание
повышение, %
система, %